안녕하세요. 피키로그입니다.
제가 운용하고 있는 계좌들의 성과에 대해 공유하고자 합니다.
블로그에 공유하고 있는 연금저축, IRP, ISA 계좌들과 비교 지수(코스피, S&P500)를 시간가중 방식으로 인덱스를 계산하여 그래
프로 표시했습니다.
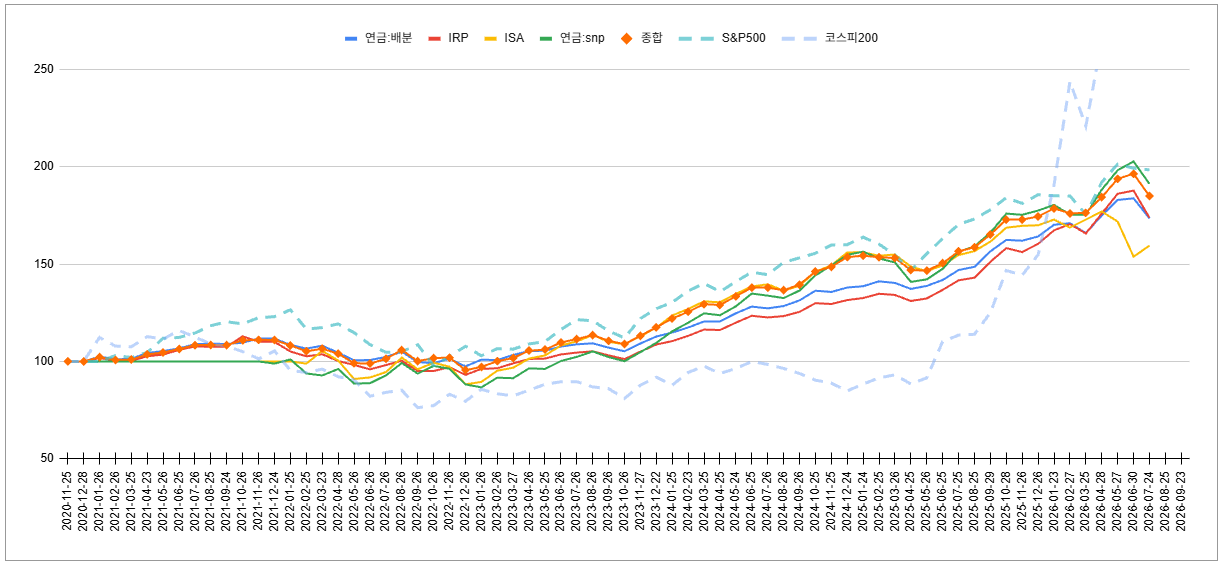
그래프는 아래와 같은 3가지 구분이 있습니다.
1) 연금저축, IRP, ISA 각 계좌들의 성과 = (실선)
2) 전체 계좌의 종합 성과 = (실선+마름모 표시)
3) 비교 지수인 코스피, S&P500의 성과 = (점선)
< 평가 >
● 최근 전반적으로 장이 빠지고 있어서 수익률이 조금 저조합니다.
● 2025년에 이어 2026년에도 코스피는 로켓이었는데 최근에는 좀 빠지는 모습이 보입니다.
● S&P500 국내 ETF 투자 상품이 수익률이 가장 좋은 모습을 보이고 있습니다. 적립식의 승리인 것 같습니다.
● 위기의 시기가 오면 자산배분 계좌의 안정성에 감탄하는 시기가 또 올지도 모르겠습니다.
< 추가 설명 자료 >
1] 각 계좌별 세부 내역 ( 순서: 연금저축-배분 → 연금저축-S&P500 → ISA → IRP-배분 )
https://pickylog.tistory.com/413
https://pickylog.tistory.com/414
https://pickylog.tistory.com/415
https://pickylog.tistory.com/416
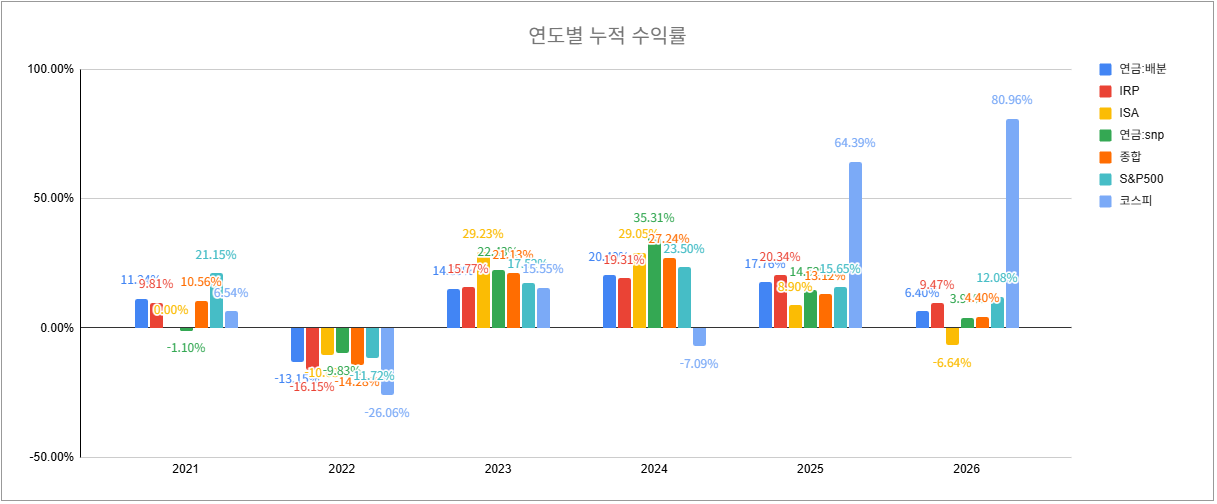
2] 연도별 누적 수익률
2021과 2022년은 S&P500이 더 좋은 성과를 보였습니다.
2023년과 2024년은 제 계좌가 S&P500을 상회하는 성과를 보여 매우 좋습니다.
2025년은 S&P500보다 수익률이 약간 부진한 것으로 보였고, 코스피가 날아올랐습니다.
2026년은 무난하게 수익을 올리고 있습니다. 코스피는 벽이 느껴지네요
| 연도 | 연금:배분 | IRP | ISA | 연금:snp | 종합 | S&P500 | 코스피 |
| 2021 | 11.24% | 9.81% | 0.00% | -1.10% | 10.56% | 21.15% | 6.54% |
| 2022 | -13.15% | -16.15% | -10.63% | -9.83% | -14.28% | -11.72% | -26.06% |
| 2023 | 14.89% | 15.77% | 29.23% | 22.43% | 21.13% | 17.52% | 15.55% |
| 2024 | 20.40% | 19.31% | 29.05% | 35.31% | 27.24% | 23.50% | -7.09% |
| 2025 | 17.76% | 20.34% | 8.90% | 14.52% | 13.12% | 15.65% | 64.39% |
| 2026 | 6.40% | 9.47% | -6.64% | 3.91% | 4.40% | 12.08% | 80.96% |
3] 전체 누적 수익률
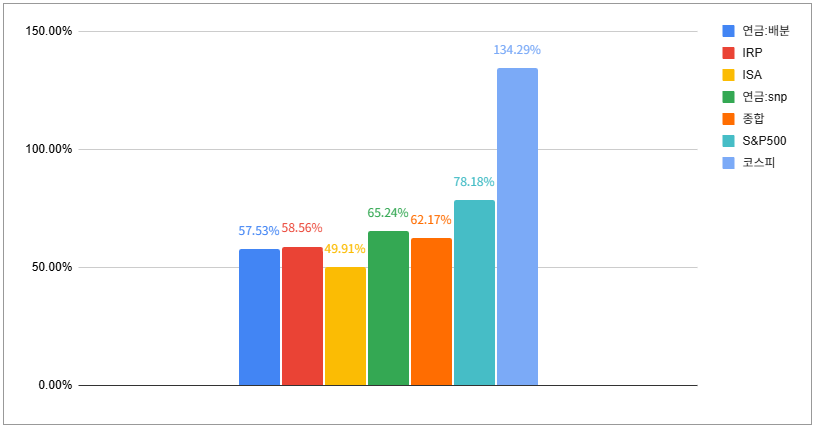
2025년부터 불꽃을 뿜고 있는 코스피와는 수익 격차 더 크게 벌어졌습니다.
26.02: 종합 수익률이 S&P500보다는 약 7% 정도 낮게 나오고 있어 환율의 영향이 큰 것으로 보입니다.
- 국내용 S&P500(연금:snp)의 수익률이 약 5% 정도 낮게 나오고 있네요.
26.03: 환율이... 엄청 오르더니 그 격차를 상쇄 해버렸네요... 무섭습니다.
26.04: 코스피가 너무 큰 격차를 보여주고 있고, 제 계좌가 S&P500 과의 격차를 조금 더 줄여주고 있습니다.
26.05: 환율이 1500원대가 되더니 S&P500과의 수익률 차이가 많이 줄어들었습니다. 이걸 좋아해야 할지.. 하하.. // 코스피는.. 갓벽하네요
26.06: 환율이 대체 얼마나 올랐길래... 국내 S&P500 100% 계좌의 누적 수익률이 미국 S&P500 수익률을 넘어 버렸습니다. 이게 참.. 웃을 수 없는 상황인 것 같습니다. 그 와중에 코스피는 도대체 무슨 일인가요..!
26.07: 환율이 1400원대로 떨어지니 다시 연금:snp 수익률이 S&P500 보다 낮아졌네요. 슬프지만 현실이네요.
26.08: 환율이 1384원까지 떨어지니 수익률이 많이 낮아졌습니다. 비교지표인 S&P500과 코스피와 격차가 많이 벌어졌습니다.
| 계좌구분 | 연금:배분 | IRP | ISA | 연금:snp | 종합 | S&P500 | 코스피 |
| 누적 수익률 | 57.53% | 58.56% | 49.91% | 65.24% | 62.17% | 78.18% | 134.29% |
● 연평균 수익률
| 시작 | 현재 | 투자연수 |
|
||||
| 2021 | 2026 | 6 | |||||
|
연평균 수익률
|
연금:배분 | IRP | ISA | 연금:snp | 종합 | S&P500 | 코스피 |
| 9.59% | 9.76% | 8.32% | 10.87% | 10.36% | 13.03% | 22.38% | |
4] 분기별 누적 수익률
조금더 세부적으로 비교해보고자 분기별로 확인 해본 결과입니다.
| 연도 | 연금:배분 | IRP | ISA | 연금:snp | 종합 | S&P500 | 코스피 |
| 2021_1 | 1.43% | 0.37% | 0.00% | 0.00% | 0.99% | 2.06% | 8.04% |
| 2021_2 | 5.14% | 5.50% | 0.00% | 0.00% | 5.27% | 9.88% | 7.71% |
| 2021_3 | 2.14% | 1.49% | 0.00% | 0.00% | 1.89% | 7.00% | -7.09% |
| 2021_4 | 2.52% | 2.45% | 0.00% | -1.10% | 2.41% | 2.21% | -2.12% |
| 2022_1 | -3.23% | -5.82% | 5.48% | -6.06% | -4.02% | -4.31% | -8.83% |
| 2022_2 | -6.94% | -7.64% | -13.24% | -3.98% | -7.33% | -7.51% | -15.06% |
| 2022_3 | -0.84% | -0.70% | 4.97% | 5.88% | 1.61% | 0.12% | -6.78% |
| 2022_4 | -2.14% | -1.99% | -7.84% | -5.67% | -4.54% | -0.02% | 4.60% |
| 2023_1 | 5.88% | 6.21% | 9.46% | 3.73% | 6.38% | -1.21% | 3.77% |
| 2023_2 | 4.16% | 4.59% | 11.36% | 9.45% | 7.68% | 9.27% | 8.57% |
| 2023_3 | -0.50% | -0.44% | 1.89% | 2.06% | 0.89% | -0.46% | -3.99% |
| 2023_4 | 5.35% | 5.41% | 6.52% | 7.18% | 6.18% | 9.92% | 7.20% |
| 2024_1 | 6.68% | 6.90% | 11.10% | 13.21% | 9.82% | 9.95% | 6.42% |
| 2024_2 | 6.24% | 6.00% | 5.76% | 8.02% | 6.48% | 4.18% | 2.61% |
| 2024_3 | 2.47% | 1.63% | 0.32% | 1.18% | 1.12% | 5.02% | -6.29% |
| 2024_4 | 5.00% | 4.78% | 11.87% | 12.90% | 9.83% | 4.36% | -9.82% |
| 2025_1 | 1.72% | 2.00% | -0.67% | -2.51% | -0.31% | -3.25% | 9.44% |
| 2025_2 | 1.12% | 2.02% | -3.56% | -1.85% | -1.67% | 5.73% | 18.90% |
| 2025_3 | 10.07% | 10.25% | 7.98% | 12.10% | 9.56% | 8.81% | 13.09% |
| 2025_4 | 4.85% | 6.08% | 5.14% | 6.78% | 5.54% | 4.35% | 22.95% |
| 2026_1 | 1.16% | 3.40% | 1.78% | -1.15% | 1.10% | -5.44% | 41.57% |
| 2026_2 | 10.45% | 12.81% | -10.99% | 14.90% | 11.04% | 13.18% | 57.24% |
| 2026_3 | -5.21% | -6.74% | 2.57% | -9.83% | -7.74% | 4.33% | -17.84% |

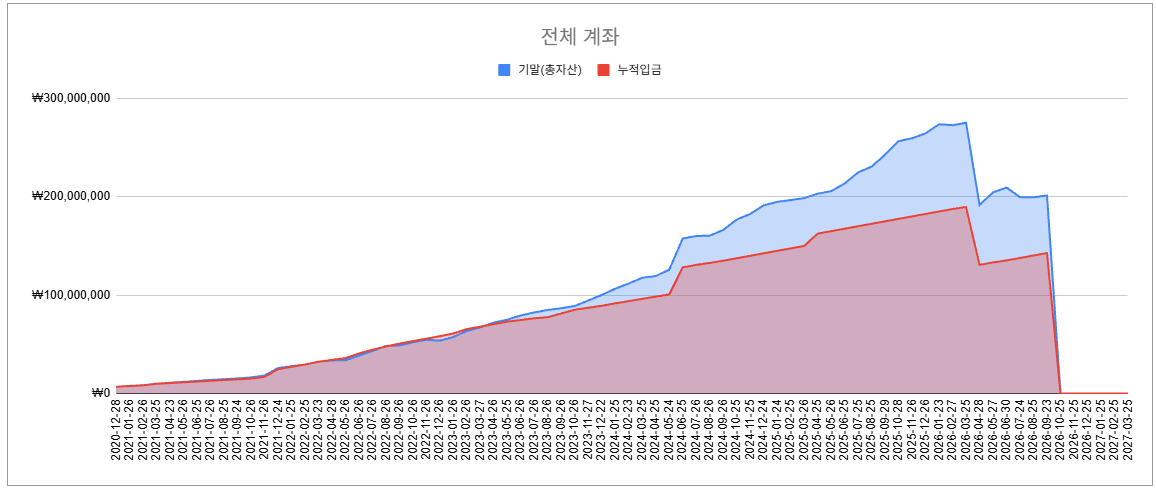
5] 시계열 자산 구성 - 총자산
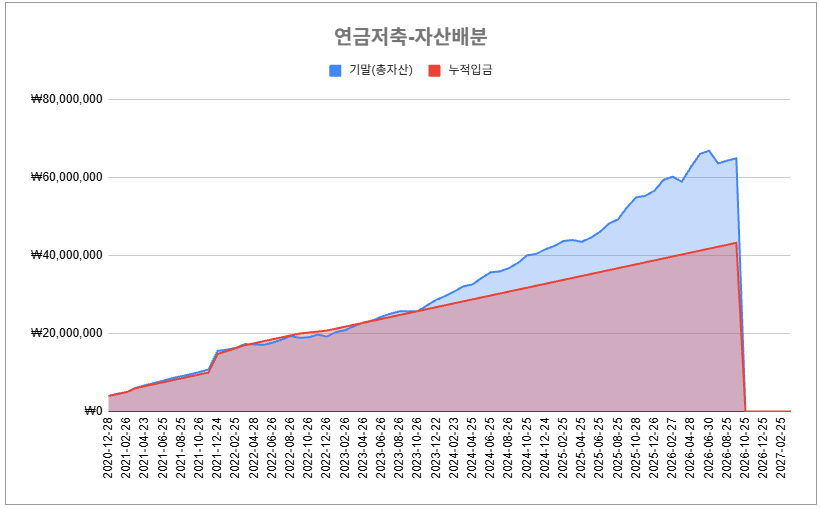
● 누적입금과 기말 기준 총자산익을 비교하여 차트로 표시했습니다.
● 초반 전체 자산 증가의 대부분은 월별 투자금액 증가의 비중이 높았습니다.
● 투자 후 3년이 지난 뒤인 2024년부터 점점 투자 성과가 커진 것으로 보입니다.아무래도 시장이 좋았던 덕분인 것 같습니다.
(혹시 복리의 효과일지?..)
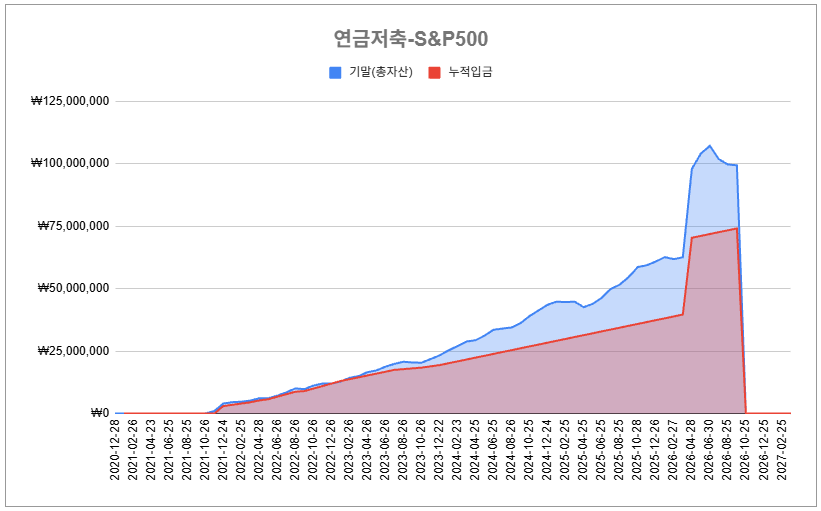
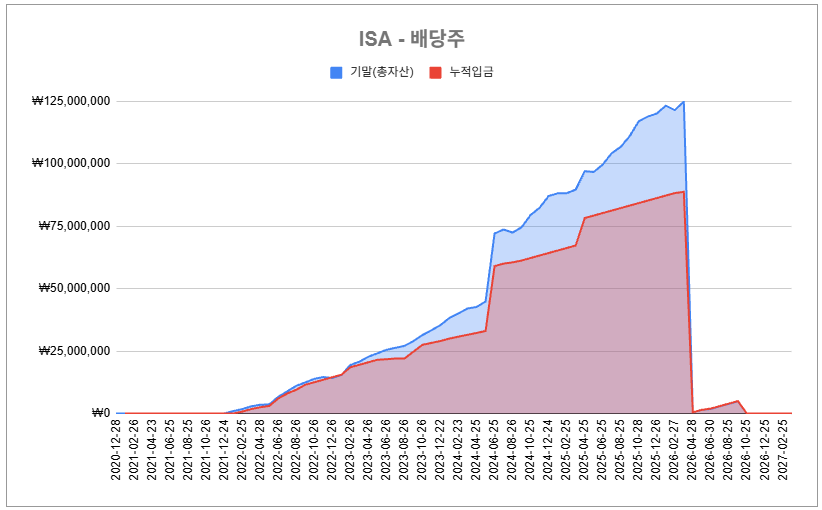
● 26.04.28 부로 ISA 만기 자금을 출금하여 누적 입금액의 변동이 크게 발생했습니다.
6] 시계열 자산 구성 - 계좌별
● 각 계좌별 누적입금과 기말 기준 총자산익을 비교하여 차트로 표시했습니다.
● 입금액보다 전체 자산이 불어나는 기울기가 점점 높아지는 것 같아 보기가 좋네요.

읽어주셔서 감사합니다.
ㅡ 피키로그 ㅡ
'경제적 자유' 카테고리의 다른 글
| ::경제적 자유:: 2026년 8월 투자 현황 (0) | 2026.08.25 |
|---|---|
| ::경제적 자유:: 2026년 7월 투자 현황 (0) | 2026.07.24 |
| ::경제적 자유:: 2026년 6월 투자 현황 (0) | 2026.06.30 |
| ::경제적 자유:: 2026년 5월 투자 현황 (3) | 2026.05.29 |
| ::경제적 자유:: 2026년 4월 투자 현황 (0) | 2026.04.28 |

댓글